
संपादकीय डेस्क, tajnews.in | गुरुवार, 17 सितंबर 2026, 08:43:48 PM IST

संपादक की कलम
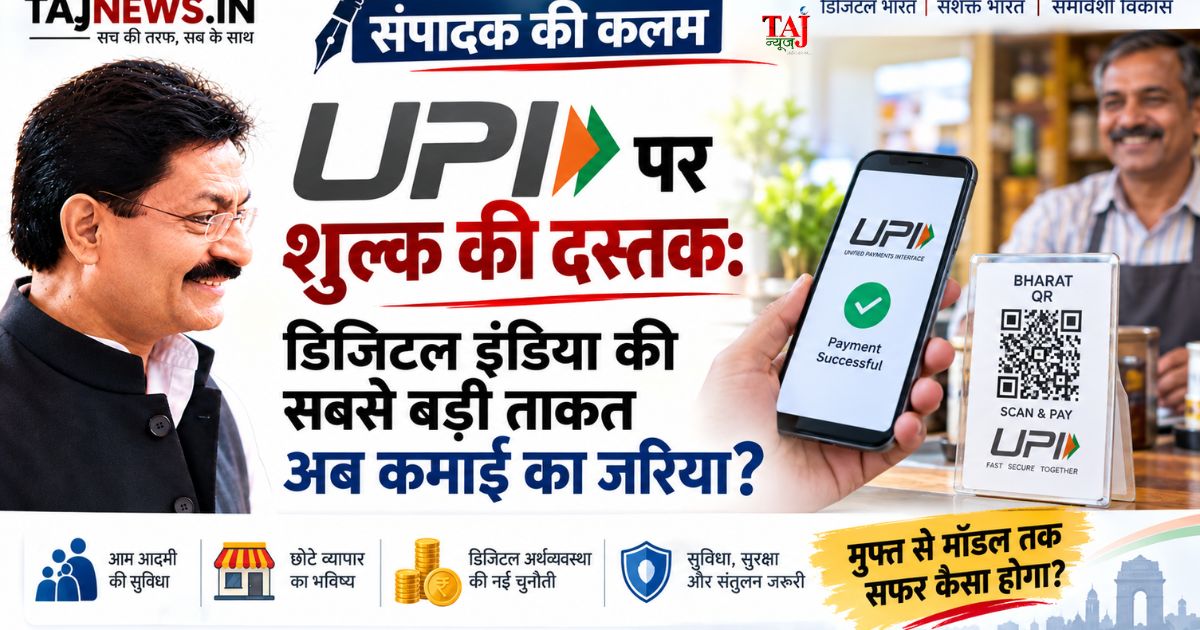
UPI पर शुल्क की दस्तक: डिजिटल इंडिया की सबसे बड़ी ताकत अब कमाई का जरिया?
(संपादकीय)


प्रमुख अंश (Highlights):
- एमडीआर शुल्क की नई दस्तक: 15 अक्टूबर 2026 से ₹2,000 से अधिक के चुनिंदा P2M लेनदेन पर 0.4% मर्चेंट डिस्काउंट रेट लागू करने की तैयारी; 96% छोटे लेनदेन रहेंगे बाहर।
- अप्रत्यक्ष वित्तीय बोझ का अंदेशा: यद्यपि शुल्क सीधे ग्राहक पर नहीं पड़ेगा, लेकिन बाजार की प्रवृत्ति के अनुसार व्यापारी इस अतिरिक्त लागत को कीमतों में समायोजित कर सकते हैं।
- डिजिटल संप्रभुता और टिकाऊ ढांचा: सर्वर, साइबर सुरक्षा और बैंक नेटवर्क को चलाने के लिए लागत जरूरी है, पर वैश्विक तकनीकी कंपनियों के वर्चस्व के बीच संतुलन साधना अनिवार्य।
- जनसुलभता बनाम कमाई का मॉडल: नकद से डिजिटल की ओर बढ़े आम नागरिकों और छोटे दुकानदारों का भरोसा बचाए रखना ही यूपीआई क्रांति की सबसे बड़ी अंतिम परीक्षा।
Thakur Pawan Singh
भारत में डिजिटल भुगतान की कहानी केवल तकनीक की कहानी नहीं है। यह उस बदलाव की कहानी है जिसने सड़क किनारे चाय बेचने वाले से लेकर बड़े कारोबारी तक को एक ही व्यवस्था से जोड़ दिया। जेब में नकद न हो तो भी भुगतान संभव है, छुट्टे पैसे की जरूरत नहीं, बैंक की लाइन नहीं और कुछ सेकंड में लेनदेन पूरा।
यही कारण है कि UPI धीरे-धीरे सुविधा से आगे बढ़कर भारतीय जीवन का हिस्सा बन गया।
लेकिन अब इसी UPI के भविष्य को लेकर एक नया सवाल सामने खड़ा है।
क्या मुफ्त और आसान डिजिटल भुगतान की व्यवस्था अब धीरे-धीरे शुल्क आधारित व्यवस्था की ओर बढ़ रही है?
15 अक्टूबर 2026 से ₹2,000 से अधिक के चुनिंदा व्यक्ति-से-व्यापारी UPI लेनदेन पर 0.4 प्रतिशत Merchant Discount Rate यानी MDR लागू होने जा रहा है। यह शुल्क ग्राहक से सीधे नहीं लिया जाएगा, बल्कि व्यापारी से लिया जाएगा। ₹2,000 तक के भुगतान और व्यक्ति-से-व्यक्ति भुगतान पहले की तरह शुल्क-मुक्त रहेंगे। सरकार का कहना है कि लगभग 96 प्रतिशत P2M लेनदेन पर इसका कोई असर नहीं पड़ेगा।
कागज पर यह व्यवस्था सीमित दिखाई देती है।
लेकिन अर्थव्यवस्था में हर शुल्क का असर केवल उस व्यक्ति तक सीमित नहीं रहता जिससे शुल्क लिया जाता है।
यहीं से असली बहस शुरू होती है।
व्यापारी देगा, लेकिन अंतिम बोझ किस पर पड़ेगा?
सरकार ने स्पष्ट किया है कि नया MDR ग्राहक पर नहीं डाला जाएगा।
लेकिन बाजार का अपना एक स्वभाव होता है।
व्यापारी की लागत बढ़ती है तो वह उस लागत को अपने कारोबार के दूसरे हिस्सों में समायोजित करने की कोशिश करता है। वह कीमत बढ़ा सकता है, किसी दूसरी सुविधा पर शुल्क लगा सकता है या भुगतान के तरीके को लेकर ग्राहक को प्रभावित कर सकता है।
यह जरूरी नहीं कि हर व्यापारी ऐसा करे।
लेकिन यह संभावना इतनी वास्तविक जरूर है कि इस पर सार्वजनिक बहस होनी चाहिए।
क्योंकि आखिरकार व्यापारी भी कोई अलग दुनिया का व्यक्ति नहीं है। वह भी अपनी लागत, मुनाफे और कारोबार के बीच संतुलन बनाता है।
इसलिए सवाल सिर्फ यह नहीं है कि MDR कौन देगा।
सवाल यह भी है कि उसकी आर्थिक कीमत अंततः कौन वहन करेगा।
UPI की सफलता की सबसे बड़ी वजह क्या थी?
UPI की सबसे बड़ी ताकत उसकी तकनीक भर नहीं थी।
उसकी असली ताकत थी—सरलता।
QR कोड सामने आया और भुगतान हो गया।
न कार्ड की जरूरत, न छुट्टे की चिंता और न लंबी प्रक्रिया।
इसने छोटे से छोटे कारोबार को डिजिटल बना दिया।
आज सड़क किनारे ठेला लगाने वाला भी QR कोड रख सकता है। छोटी दुकान, ऑटो चालक, घरेलू कारोबार, रेहड़ी-पटरी वाला—हर कोई डिजिटल भुगतान स्वीकार कर सकता है।
यही वह परिवर्तन है जिसने भारत को दुनिया की डिजिटल भुगतान व्यवस्था में एक अलग पहचान दी है।
इसलिए UPI में शुल्क का प्रश्न केवल बैंकिंग या तकनीकी प्रश्न नहीं है।
यह डिजिटल समावेशन का प्रश्न भी है।
क्या UPI हमेशा मुफ्त रह सकता है?
यह सवाल भी उतना ही ईमानदारी से पूछा जाना चाहिए।
UPI का संचालन मुफ्त में नहीं होता।
इसके पीछे बैंक हैं, सर्वर हैं, साइबर सुरक्षा है, तकनीकी ढांचा है, ग्राहक सहायता है और लगातार बढ़ती लेनदेन क्षमता को संभालने वाली पूरी व्यवस्था है।
जैसे-जैसे लेनदेन बढ़ते हैं, इस व्यवस्था को चलाने की लागत भी बढ़ती है।
इसलिए UPI के लिए कोई टिकाऊ आर्थिक मॉडल होना चाहिए—यह तर्क पूरी तरह खारिज नहीं किया जा सकता।
लेकिन यहां भी एक बुनियादी सवाल है।
UPI को टिकाऊ बनाने की कीमत कितनी होगी और उसका भार किस पर पड़ेगा?
यही सवाल इस नई व्यवस्था की असली परीक्षा बनेगा।
छोटे व्यापारी को बचाना सबसे जरूरी
इस पूरे बदलाव में सबसे अधिक ध्यान छोटे व्यापारी पर होना चाहिए।
बड़ी कंपनी के लिए किसी भुगतान पर कुछ रुपये की लागत और सड़क किनारे छोटे दुकानदार के लिए वही लागत—दोनों का आर्थिक अर्थ एक जैसा नहीं होता।
छोटे व्यापारी का मार्जिन पहले ही सीमित होता है।
उसके लिए हर अतिरिक्त लागत महत्वपूर्ण है।
इसीलिए नई व्यवस्था में छोटे कारोबारियों के लिए कुछ सुरक्षा प्रावधान रखे गए हैं। बड़ी संख्या में छोटे लेनदेन को शुल्क से बाहर रखा गया है।
लेकिन नीति की सफलता केवल नियम बनाने से नहीं होगी।
यह देखना होगा कि जमीन पर छोटा व्यापारी वास्तव में कितना प्रभावित होता है।
भारत की डिजिटल संप्रभुता का भी सवाल
UPI की बहस का एक और महत्वपूर्ण पक्ष है जिसे केवल MDR के आंकड़े से नहीं समझा जा सकता।
भारत ने अपना डिजिटल payment infrastructure खड़ा किया है। यह अपने आप में बड़ी उपलब्धि है।
लेकिन UPI के ऊपर चलने वाले payment applications का बाजार पूरी तरह भारतीय कंपनियों तक सीमित नहीं है। विदेशी तकनीकी कंपनियां भी इस ecosystem का महत्वपूर्ण हिस्सा हैं।
यहीं भारत के सामने एक बड़ी रणनीतिक चुनौती आती है।
जिस डिजिटल ढांचे को भारत ने बनाया है, उसका नियंत्रण, तकनीकी क्षमता, डेटा सुरक्षा और आर्थिक लाभ—इन सबके बीच संतुलन कैसे कायम रखा जाए?
भारत को UPI को केवल भुगतान का माध्यम नहीं समझना चाहिए।
यह डिजिटल संप्रभुता का महत्वपूर्ण आधार भी है।
दुनिया को रास्ता दिखाने वाली व्यवस्था को खुद भी सावधान रहना होगा
भारत UPI को दूसरे देशों तक ले जाने की कोशिश कर रहा है। यह केवल व्यापार का विस्तार नहीं है।
अगर भारतीय डिजिटल भुगतान प्रणाली दूसरे देशों में स्वीकार होती है तो भारत की तकनीकी क्षमता और वैश्विक प्रभाव दोनों बढ़ते हैं।
लेकिन अंतरराष्ट्रीय विस्तार के साथ एक और जिम्मेदारी आती है।
UPI को सुरक्षित, भरोसेमंद और सस्ता बनाए रखना होगा।
अगर उपभोक्ता को लगे कि डिजिटल भुगतान धीरे-धीरे महंगा होता जा रहा है, तो नकद भुगतान की वापसी की संभावना को पूरी तरह नकारा नहीं जा सकता।
भारत ने जिस कठिनाई से लोगों को नकद से डिजिटल भुगतान की ओर पहुंचाया है, उस विश्वास को बनाए रखना भी उतना ही जरूरी है।
UPI की असली परीक्षा अब शुरू होती है
यह कहना जल्दबाजी होगी कि नया MDR UPI को कमजोर कर देगा।
यह भी कहना जल्दबाजी होगी कि इसका कोई असर नहीं पड़ेगा।
सच्चाई आने वाले महीनों में सामने आएगी।
व्यापारी कैसे प्रतिक्रिया देते हैं?
ग्राहक के व्यवहार में कितना बदलाव आता है?
बड़े भुगतान कितने डिजिटल रहते हैं?
क्या व्यापारी लागत अपने ऊपर रखते हैं या किसी दूसरे तरीके से उसकी भरपाई करते हैं?
और सबसे महत्वपूर्ण—
क्या UPI की वृद्धि अपनी रफ्तार बनाए रखती है?
इन सवालों का जवाब आंकड़े देंगे, न कि राजनीतिक दावे।
सरकार के सामने सिर्फ राजस्व का नहीं, भरोसे का सवाल है
UPI ने भारत में डिजिटल भुगतान को जिस ऊंचाई तक पहुंचाया है, उसकी सबसे बड़ी पूंजी पैसा नहीं, विश्वास है।
लोगों को भरोसा है कि वे किसी दुकान पर जाएं और भुगतान कर दें।
व्यापारी को भरोसा है कि पैसा सीधे खाते में आएगा।
बैंक को भरोसा है कि व्यवस्था चलेगी।
और सरकार को भरोसा है कि देश तेजी से digital economy की ओर बढ़ रहा है।
इस भरोसे को किसी भी शुल्क से ज्यादा महत्व देना होगा।
यदि MDR की व्यवस्था UPI को मजबूत करती है, साइबर सुरक्षा और तकनीकी ढांचे में निवेश बढ़ाती है और छोटे व्यापारियों को नुकसान से बचाते हुए व्यवस्था को टिकाऊ बनाती है, तो इसके पीछे आर्थिक तर्क समझ में आता है।
लेकिन अगर यही शुल्क धीरे-धीरे बढ़ते हुए व्यापारी और फिर ग्राहक पर बोझ बन गया, तो UPI की मूल भावना को चोट पहुंच सकती है।
अंत में
UPI को मुफ्त रखना हमेशा संभव होगा या नहीं—यह आर्थिक और तकनीकी बहस का विषय है।
लेकिन UPI को सुलभ, भरोसेमंद और आम आदमी के अनुकूल रखना अनिवार्य है।
₹2,000 से ऊपर के कुछ व्यापारी भुगतानों पर 0.4 प्रतिशत MDR लागू होने जा रहा है। ग्राहक से सीधे शुल्क नहीं लिया जाएगा और बड़ी संख्या में छोटे लेनदेन शुल्क से बाहर रहेंगे।
इसलिए अभी से यह कहना कि UPI आम आदमी के लिए महंगा हो गया है, सही तस्वीर नहीं होगी।
लेकिन यह कहना भी ठीक नहीं होगा कि इसका कोई व्यापक आर्थिक प्रभाव कभी हो ही नहीं सकता।
क्योंकि बाजार में लागत का रास्ता हमेशा सीधा नहीं होता।
आज सवाल UPI के शुल्क का है।
कल सवाल यह होगा कि इस शुल्क से पैदा हुई रकम का कितना हिस्सा तकनीक, सुरक्षा और विस्तार पर खर्च होता है और कितना payment ecosystem की कमाई बनता है।
भारत ने दुनिया को दिखाया है कि डिजिटल भुगतान को बड़े शहरों से निकालकर आम आदमी की जेब तक कैसे पहुंचाया जा सकता है।
अब अगली परीक्षा यह है कि क्या भारत इस सफलता को कमाई के मॉडल में बदलते हुए भी उसकी जनसुलभता बचा पाएगा?
UPI भारत की डिजिटल अर्थव्यवस्था की पहचान बन चुका है।
इसे केवल एक payment platform नहीं, बल्कि करोड़ों भारतीयों की रोजमर्रा की आर्थिक जिंदगी का हिस्सा समझना होगा।
व्यवस्था कमाए, लेकिन आम आदमी का भरोसा न गंवाए।
यही UPI की असली कसौटी है।
ठाकुर पवन सिंह
pawansingh@tajnews.in
🌐 tajnews.in
यह भी पढ़ें
Thakur Pawan Singh
7579990777